Cuentas bancarias, tarjetas y créditos en Chile: cómo elegir, usar bien y evitar cobros sorpresivos
Soy Nadine, contadora con experiencia en impuestos y finanzas personales en Chile. En esta guía te voy a ayudar a tomar mejores decisiones con cuentas, tarjetas y créditos, sin tecnicismos y con foco práctico: qué comparar, qué revisar antes de aceptar algo y qué hacer cuando aparecen cobros que no entiendes.
Esta explicación es general. Esto puede variar según tu situación y según cada banco/retail; revisa siempre las condiciones en la fuente oficial (sitio del banco, contrato y cartola/estado de cuenta).
Fono tarjeta Cencosud: dónde encontrarlo y qué pedir en una llamada
Cuenta bancaria: diferencias básicas y errores típicos al abrir una

Cuenta clave: qué es y cuándo se usa (y cuándo no)
Estado de cuenta banco Santander: qué mirar sí o sí (cobros, cuotas, intereses)

Estado de cuenta bancaria: cómo descargarlo, leerlo y guardar respaldo
Parte por aquí (elige tu escenario en 30 segundos)
Quiero abrir una cuenta o cambiarme de banco (lo básico que debo comparar)
Estás en esta ruta si estás eligiendo una cuenta (o cambiándote) y quieres evitar “sorpresas” a fin de mes.
Mi regla práctica: yo comparo por costo real mensual y por cómo uso la cuenta (transferencias, giros, compras), no por el “promete ser gratis”.
Lo mínimo que debes tener claro antes de decidir:
- ¿Te cobran mantención? (y desde cuándo)
- ¿Hay comisiones por transferir, girar, usar cajero, etc.?
- ¿Qué límites tiene? (monto/operaciones)
- ¿Qué pasa si no cumples un requisito? (por ejemplo, “si no depositas X”)
Quiero tarjeta para comprar en cuotas (qué revisar antes de pedirla)
Estás en esta ruta si quieres una tarjeta (crédito o retail) para comprar en cuotas sin desordenarte.
Mi regla práctica: la pregunta clave no es “¿cuánta cuota me queda?”, sino “¿cuánto termino pagando en total y qué pasa si me atraso?”.
Antes de pedirla o usar cuotas, revisa:
- Si las cuotas son con o sin interés (y si hay comisiones)
- Fecha de facturación y fecha de pago (para no atrasarte por calendario)
- Costos “silenciosos”: avances, seguros, membresías
- Tu capacidad real de pago (si la cuota te deja sin aire, es mala idea)
Necesito un crédito (qué mirar para no quedar atrapado)
Estás en esta ruta si estás evaluando un crédito (consumo, automotriz, hipotecario) o te están ofreciendo uno “preaprobado”.
Mi regla práctica: nunca decido por cuota baja. Decido por costo total, condiciones y qué pasa si necesito prepagar o si me atraso.
Antes de firmar, asegúrate de entender:
- Costo total del crédito (no solo cuota)
- Plazo y cómo cambia el total si se alarga
- Seguros y comisiones asociadas (si aplican)
- Condiciones de prepago y costos (si aplican)
Me cobraron comisiones/intereses y no entiendo por qué
Estás en esta ruta si te apareció un cobro inesperado en la cartola o en el estado de cuenta.
Mi regla práctica: primero identifico el cobro exacto (nombre, fecha, monto), y recién después reclamo. Si reclamas sin datos, te tramitan.
Lo primero que hago:
- Busco el cobro en cartola/estado de cuenta
- Anoto nombre exacto, fecha y monto
- Reviso si coincide con: mantención, uso, interés, seguro, avance, mora
Tengo una compra/cargo que no reconozco (pasos seguros)
Estás en esta ruta si hay un cargo que tú no hiciste, o sospechas fraude/clonación.
Mi regla práctica: primero bloqueo y junto evidencia. Después reclamo con datos claros.
Primeros pasos típicos:
- Bloquea la tarjeta/canal desde la app o call center (según tu banco)
- Guarda pantallazo del cargo (monto, comercio, hora/fecha)
- Anota todo para el reclamo (mientras esté fresco)
Checklist express antes de contratar cualquier producto (cuenta, tarjeta o crédito)
Esta sección es la que más te ahorra problemas. Yo la uso como “filtro rápido” antes de firmar, aceptar un aumento de cupo o pedir una tarjeta.
Los 7 puntos que siempre comparo
Costo de mantención, comisiones, intereses, seguros asociados, cupos/límites, condiciones de cuotas, costo total
- Costo de mantención (mensual/anual)
- ¿Es gratis de verdad o solo por promoción?
- ¿Desde cuándo te cobran?
- Comisiones por uso
- Transferencias, giros, compras, uso de cajeros, etc. (depende del producto).
Mi regla práctica: si no entiendo una comisión, la anoto y la pregunto antes de contratar.
- Transferencias, giros, compras, uso de cajeros, etc. (depende del producto).
- Intereses (cuándo se generan)
- En tarjetas y créditos, el interés aparece por financiamiento o atraso.
Tip: si pagas tarde, aunque sea poco, puede generar cobros.
- En tarjetas y créditos, el interés aparece por financiamiento o atraso.
- Seguros asociados
- Muchos productos traen seguros “incluidos” o “activados”.
Mi regla práctica: pido que quede claro cuáles son, cuánto cuestan y si se pueden desactivar (según corresponda).
- Muchos productos traen seguros “incluidos” o “activados”.
- Cupos y límites reales
- Cupo de tarjeta, límites de giro/transferencia, límites diarios.
Consejo: que te ofrezcan un cupo alto no significa que te convenga usarlo.
- Cupo de tarjeta, límites de giro/transferencia, límites diarios.
- Condiciones de cuotas
- ¿Cuotas con o sin interés? ¿Hay comisiones? ¿Qué pasa si te atrasas?
Mi regla práctica: antes de comprar en cuotas, quiero saber el total final, no solo la cuota.
- ¿Cuotas con o sin interés? ¿Hay comisiones? ¿Qué pasa si te atrasas?
- Costo total (la verdad final)
- En créditos, el costo total manda. En tarjetas, el costo total aparece si financias o te atrasas.
Consejo de terreno: “cuota baja” es el anzuelo más común. Yo siempre vuelvo al total.
- En créditos, el costo total manda. En tarjetas, el costo total aparece si financias o te atrasas.
Documentos/respaldos que guardo sí o sí
Contrato/condiciones, cartola/estado de cuenta, pantallazos, folio de solicitud o reclamo
- Contrato o condiciones del producto (PDF o correo).
- Cartola/estado de cuenta (para revisar cobros y fechas).
- Pantallazos de ofertas/promociones (si te ofrecieron algo específico).
- Folio de solicitud o reclamo (si hubo gestión).
Mi regla práctica: si no guardas el “prometieron X”, después es tu palabra contra el sistema.
Errores típicos (y cómo evitarlos)
- Aceptar productos “gratis” sin leer desde cuándo cobran.
- Mirar solo la cuota y no el total.
- No revisar fechas de facturación/pago y caer en mora por calendario.
- Activar seguros o membresías sin darse cuenta.
- No guardar contrato/condiciones y después no poder reclamar bien.
Cuentas bancarias: cómo elegir sin enredarte
Esta parte es clave porque la mayoría de los problemas vienen de una mala elección inicial. Yo siempre parto por entender cómo voy a usar la cuenta, no por el marketing.
Qué comparar de verdad (no solo “si es gratis”)
Mantención, comisiones por uso, transferencias, giros, límites, requisitos
Antes de decidir, revisa estos puntos básicos:
- Mantención:
¿Es gratis siempre o solo si cumples condiciones (abonos, saldo mínimo, uso mensual)? - Comisiones por uso:
Transferencias, giros en cajero, compras, reposición de tarjeta. A veces el “gratis” se cae aquí. - Límites:
Montos máximos diarios para transferir o girar. Importante si mueves plata seguido. - Requisitos:
Algunos productos cambian condiciones si no cumples algo (por ejemplo, dejar de abonar).
Mi regla práctica: si no puedo explicar con mis propias palabras cuándo me cobran y cuándo no, todavía no entiendo el producto.
Cuenta corriente vs cuenta vista vs cuenta RUT (en simple)
Cuándo conviene cada una (casos típicos)
- Cuenta vista / RUT:
Útil para operaciones básicas (recibir pagos, transferir, comprar).
Ojo con límites y comisiones por uso. - Cuenta corriente:
Sirve si necesitas más flexibilidad, cupos o productos asociados.
Revisa bien mantención y cobros asociados.
No hay una “mejor” para todos. Depende de cómo la usas y cuánto te cuesta mantenerla.
Cómo evitar cobros sorpresivos (reglas prácticas)
- Revisa una vez al mes tu cartola completa (no solo el saldo).
- Marca los cobros fijos (mantención, seguros, etc.).
- Si aparece algo raro, anótalo con nombre exacto y fecha antes de reclamar.
- Guarda siempre el contrato/condiciones del producto.
Algo que siempre recomiendo: los cobros chicos y repetidos son los que más plata te sacan en el año.
Tarjetas: débito vs crédito y cómo usar cuotas sin meterte en problemas
Las tarjetas son prácticas, pero mal usadas salen caras. Aquí te dejo lo esencial para decidir bien y evitar errores comunes.
Diferencia práctica: débito vs crédito
Cuándo usar cada una (casos típicos)
- Débito:
Pagas con tu propia plata. Es la mejor opción para el día a día y para no desordenarte.
Mi regla práctica: si no tengo la plata hoy, no pago con débito. - Crédito:
Estás usando un financiamiento. Sirve para compras grandes o cuando necesitas cuotas.
Mi regla práctica: crédito solo si entiendo cuánto pago en total y en qué fecha.
Cuotas: qué revisar antes de apretar “comprar”
Cuotas con/sin interés, comisiones, avance vs compra, fecha de facturación/pago
Antes de confirmar una compra en cuotas, revisa:
- ¿Son cuotas con o sin interés?
“Sin interés” no siempre significa “sin costo”; revisa si hay comisiones. - Fecha de facturación y pago:
Comprar justo antes del cierre puede dejarte con pocos días para pagar. - Avance vs compra:
Un avance (retiro de efectivo) casi siempre es caro y genera interés inmediato. - Monto total final:
Multiplica cuota × número de cuotas. Esa es la plata real que vas a pagar.
Consejo de terreno: la mayoría de los problemas viene de no mirar el calendario (facturación/pago).
Señales de alerta: avances, seguros y “beneficios” que te salen caros
- Avances en efectivo con tasas altas.
- Seguros activados sin que te des cuenta.
- “Beneficios” que requieren gasto mínimo o generan cargos si no los usas.
Mi regla práctica: si no puedo explicar el costo en una frase simple, mejor no usarlo.
Créditos: cómo comparar bien (sin caer en la trampa de la cuota baja)
Esta es la parte donde más gente se equivoca. La cuota “rica” tapa el costo total y después vienen los arrepentimientos. Yo comparo siempre con el mismo orden.
Qué mirar primero (lo que manda de verdad)
Costo total, tasa/CAE cuando corresponda, plazo, seguros, comisiones, prepago
Antes de firmar cualquier crédito, asegúrate de poder responder estas preguntas:
- ¿Cuánto pago en total al final del crédito?
No la cuota. El total sumando todo. - Plazo:
A mayor plazo, menor cuota… pero más intereses. - Tasa / CAE (cuando aplica):
Sirve para comparar créditos similares. Úsala como referencia, no como único criterio. - Seguros asociados:
Revisa si son obligatorios u opcionales, y cuánto cuestan. - Comisiones:
Apertura, administración u otras que encarecen el crédito. - Prepago:
¿Puedes prepagar sin castigo? ¿Cómo se calcula?
Mi regla práctica: si el ejecutivo no me puede decir el costo total en una frase clara, no firmo.
Crédito de consumo vs automotriz vs hipotecario (visión general)
Diferencias prácticas y cuándo conviene mirar cada uno
- Consumo:
Más flexible, pero suele ser más caro. Úsalo solo si el plazo es razonable. - Automotriz:
Suele tener mejores condiciones que consumo, pero el bien queda asociado al crédito. - Hipotecario:
Plazos largos, montos altos. Aquí cada punto de tasa importa mucho en el total.
No se trata de “cuál es mejor”, sino cuál calza con tu objetivo y tu capacidad real de pago.
Checklist antes de firmar (preguntas que debes poder responder)
- ¿Cuánto pago en total?
- ¿Cuántos meses/años dura?
- ¿Qué pasa si me atraso una vez?
- ¿Puedo prepagar y cuánto me cuesta?
- ¿Qué seguros estoy pagando y por qué?
Si no puedes responder esto con seguridad, todavía no es momento de firmar.
Cobros raros: comisiones e intereses que aparecen “de la nada”
Esto pasa muchísimo. Y la mayoría de las veces no es magia: es una condición del producto, una fecha mal entendida o un uso específico (como avances, mora o seguros). La clave es identificar el cobro exacto y pedir explicación con datos.
Cómo detectar de dónde viene el cobro (paso a paso)
Yo lo hago así, siempre en el mismo orden:
- Encuentra el cobro exacto en la cartola/estado de cuenta
- anota el nombre tal como aparece, la fecha y el monto.
- Ubícalo en el contexto del mes
Pregúntate:- ¿Hubo compras en cuotas?
- ¿Hubo atraso (aunque sea un día)?
- ¿Hubo avance o giro?
- ¿Se renovó algo (membresía/seguro)?
- Revisa si se repite
- Si se repite todos los meses, suele ser mantención/seguro.
- Si aparece una vez, suele ser atraso puntual, comisión por un uso o ajuste.
- Busca la “línea madre”
A veces el cobro se entiende mirando otra línea del mismo estado (por ejemplo, interés + impuesto/recargo).
Mi regla práctica: nunca reclamo con “me cobraron X” sin mostrar la línea exacta del estado. - Si no lo puedes explicar en 1 frase, lo tratas como “cobro a aclarar”
Y lo llevas a canal formal con datos.
Qué pedir al banco/retail por escrito (para que responda bien)
Copia y pega este formato (funciona mejor que reclamar “en caliente”):
“Hola, necesito aclaración de este cobro: [nombre exacto del cobro], por $[monto], con fecha [fecha], en mi [cuenta/tarjeta].
Solicito que me indiquen a qué corresponde, en qué condición/contrato se basa y cómo se calcula.
Favor responder por este mismo medio y entregar número de caso/folio.”
Consejo de terreno: si te responden con algo genérico, tú vuelves a lo mismo: “ok, pero ¿en qué cláusula/condición está y cómo se calculó?”. Así te dejan de pasear.
Qué respaldo guardar para reclamar con fuerza
- Pantallazo o PDF del estado de cuenta donde aparece el cobro.
- Cartola con fecha y monto.
- Si es por atraso: captura de fecha de pago y fecha de vencimiento (si la tienes).
- Todo correo o chat con respuesta del banco/retail.
- Folio/número de caso.
Mi regla práctica: sin folio, el reclamo “no existe”. Siempre pido folio.
Compra o cargo no reconocido: qué hacer en orden (sin pánico)
Esta es una situación estresante, pero actuar en orden marca la diferencia. Lo importante es bloquear rápido, guardar respaldo y reclamar con datos claros.
Primeros 10 minutos: bloquear y respaldar
Cartola, pantallazo, hora/monto, bloqueo de tarjeta/canal
- Bloquea la tarjeta o el canal
Hazlo desde la app del banco/retail o por el canal oficial (call center). No esperes a “ver qué pasa”. - Guarda evidencia inmediata
- Pantallazo del cargo (comercio, monto, fecha y hora).
- Cartola/estado donde aparece el movimiento.
- Anota los datos clave
- Monto exacto
- Fecha y hora
- Nombre del comercio tal como aparece
Mi regla práctica: lo que no queda respaldado en ese momento, después se vuelve confuso.
Cómo reclamar y qué datos incluir (para que no te tramiten)
Cuando reclames, incluye siempre:
- Identificación del cargo (nombre, monto, fecha).
- Indicación clara: “cargo no reconocido”.
- Fecha y hora aproximada en que detectaste el problema.
- Confirmación de que ya bloqueaste la tarjeta/canal.
Pide siempre número de caso o folio y guarda la respuesta.
Consejo de terreno: evita relatos largos. Un reclamo claro con datos exactos se resuelve mejor que uno emocional.
Errores típicos que te hacen perder tiempo
- Esperar “a ver si se corrige solo”.
- No bloquear la tarjeta a tiempo.
- Reclamar sin pantallazos ni datos claros.
- No pedir folio del reclamo.
Preguntas rápidas
¿Conviene aceptar “aumento de cupo” automático?
Solo si sabes para qué lo usarás y no te empuja a gastar más de lo que puedes pagar. Un cupo alto no es plata tuya.
¿Qué hago si mi tarjeta quedó con cobros que no entiendo?
Parte por la cartola: identifica cada cobro por nombre, fecha y monto. Si algo no puedes explicarlo en una frase simple, trátalo como cobro a aclarar y pide explicación por escrito.
¿En qué me fijo para comparar dos créditos?
En este orden:
- costo total
- plazo
- tasa/CAE (cuando aplica)
- seguros y comisiones
- condiciones de prepago
Te puede interesar
Estado de cuenta bancaria: cómo detectar descuentos/retiros que no reconoces
Estado de deuda: señales de alerta que sugieren cobranza más dura
Hacienda deudas pendientes: cómo puede terminar en retenciones y qué prevenir
Hacienda deudas pendientes: qué significa y qué hacer si aparece
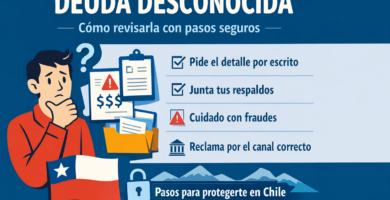
Qué hacer cuando tu deuda figura “desconocida”: pasos seguros (sin adivinar)