Deudas, cobranzas y repactaciones en Chile: cómo confirmar tu deuda y negociar sin caer en errores
Soy Nadine, contadora con experiencia en impuestos y finanzas personales en Chile. En esta guía te explico qué revisar primero, cómo confirmar una deuda, qué hacer si te hostigan y qué mirar antes de repactar, sin vueltas.
Esta explicación es general. Antes de tomar decisiones, revisa la información actualizada en fuentes oficiales como SERNAC, ChileAtiende, CMF y Superir (Superintendencia de Insolvencia y Reemprendimiento). Esto puede variar según tu situación.
Hacienda deudas pendientes: qué significa y qué hacer si aparece
Qué hacer cuando tu deuda figura “desconocida”: pasos seguros (sin adivinar)
Estado de cuenta: qué revisar para detectar cobros raros y comisiones
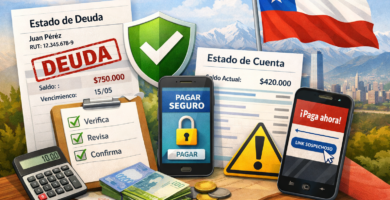
Estado de deuda: cómo leerlo y qué pasos dar antes de pagar
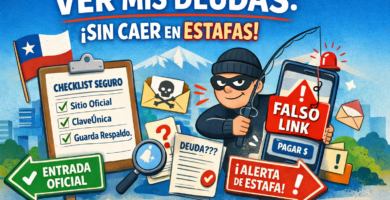
Ver mis deudas: checklist rápido para no caer en estafas ni links falsos
Parte por aquí (elige tu escenario en 30 segundos)
Me están cobrando y no sé si la deuda es real
Te llaman, te escriben o te mandan correos, pero tú no tienes claro de dónde salió la deuda.
Mi regla práctica: si no puedes responder “quién cobra, por qué cobra y desde cuándo”, no pagues todavía. Primero valida.
Reconozco la deuda, pero el monto no cuadra
Sabes que hubo deuda, pero el total se ve inflado o aparecen “cargos” raros.
Mi regla práctica: separo “deuda base” versus “intereses/cobros”, y pido el detalle por escrito.
Me ofrecen repactar/renegociar y no sé qué revisar
Te ofrecen bajar la cuota, “congelar”, “ordenar”, “repactar”, y suena tentador.
Mi regla práctica: nunca miro solo la cuota. Miro el costo total final, los cargos y qué pasa si te atrasas.
Me están hostigando con llamadas/mensajes
Te llaman mucho, contactan a terceros o te presionan con amenazas.
Mi regla práctica: dejo registro, pido comunicación formal y si se pasan de la raya, uso canales de reclamo.
Estoy colapsado y necesito ordenar todo (prioridades)
Tienes varias deudas y no sabes por dónde partir.
Mi regla práctica: primero ordeno lista real, luego priorizo lo más urgente, y recién después negocio.
Antes de pagar o firmar: checklist mínimo para no perder plata
Los 6 datos que siempre anoto (para reclamar o negociar)
Toma una hoja o una nota en el celular y deja esto escrito:
- Acreedor real (empresa a la que se debe)
- Quién está cobrando (a veces es otra entidad)
- Monto total que dicen que debes hoy
- Fecha de mora (desde cuándo estás atrasado)
- Detalle de cargos (intereses, gastos, comisiones si aplican)
- Respaldo (qué documento/cartola/correo prueba el origen)
Consejo de terreno: cuando tienes estos 6 puntos, te atienden distinto. Si llegas con “me están cagando”, te pasean.
Respaldo mínimo que guardo sí o sí
- Cartolas / estados de cuenta donde se vea el cobro o la deuda
- Correos / contratos / comprobantes (si existen)
- Pantallazos del detalle (si es en app/web)
- Registro de llamadas (día/hora/número) si hay hostigamiento
- Folio de cualquier reclamo que hagas
Errores típicos por apuro (y cómo evitarlos)
- Pagar “para que paren” sin validar el origen → después cuesta recuperar o aclarar.
- Aceptar acuerdos por teléfono sin copia escrita → te cambian condiciones y no puedes probar nada.
- Entregar claves/códigos → jamás. Ningún trámite serio los necesita por WhatsApp.
- No guardar evidencia → sin respaldo quedas con pura memoria.
Cómo confirmar si una deuda es real (pasos seguros)
Qué revisar primero (antes de hablar por teléfono)
- Busca el origen: ¿qué producto/servicio fue? (tarjeta, crédito, servicio, compra, etc.)
- Revisa tus registros: correos, contratos, boletas, cartolas, historial de pagos.
- Confirma el acreedor: ¿quién dice que debes? ¿calza con tu historia?
- No te quedes con el “cuento”: exige detalle.
Señales de cobro dudoso o mal informado
- No te pueden decir origen (solo “pague ya”).
- No tienen fechas claras (mora, última cuota, etc.).
- Te mandan links raros o piden transferencias a cuentas personales.
- Te amenazan con cosas “automáticas” sin explicación ni documento.
Qué pedir por escrito para validar el cobro (sin pelear)
“Por favor envíen por escrito el detalle: origen de la deuda, monto base, intereses/cargos, fechas y medio para pagar, y el nombre de la empresa acreedora.”
Mi regla práctica: si no me lo mandan por escrito, yo lo tomo como “cobro no validado” hasta que lo acrediten.
Cómo leer un “estado de deuda” sin confundirte
Qué significa el monto total (y por qué a veces “infla”)
El “total” puede incluir:
- deuda base,
- intereses por atraso,
- gastos o cobros asociados.
No siempre está malo, pero tienes que ver la composición. Si no viene explicada, pídela.
Cómo separar deuda base vs intereses/cargos
Yo lo hago simple:
- ¿Cuánto era la deuda original o el saldo real? → base
- Todo lo demás que se suma por tiempo/gestión → cargos
Consejo práctico: si el cobrador no puede separar base y cargos, estás negociando a ciegas.
Qué revisar si aparecen conceptos raros o duplicados
- ¿Te están cobrando dos veces lo mismo?
- ¿Los cargos están asociados a una fecha concreta?
- ¿Te están cobrando “gastos” sin explicar desde cuándo y por qué?
Si algo no cuadra: no pagues por impulso, pide detalle por escrito.
Si no reconoces la deuda o el monto no calza: qué hacer
Paso a paso para reclamar con respaldo
- Junta evidencia: cartolas, correos, pantallazos, contrato si existe.
- Escribe tu resumen en una línea: “Me cobran X por $Y, fecha Z, no corresponde por…”
- Reclama por canal formal de la empresa (web/app/correo) y pide folio.
- Guarda la respuesta y todo lo que envíes.
Qué NO hacer
- No pagues “para congelar” si no está validado.
- No aceptes “arreglos” solo por llamada.
- No mandes fotos de documentos sensibles a cualquier número.
- No firmes sin leer y sin copia.
Cómo dejar trazabilidad (folio + evidencia)
Tu “seguro” es:
- folio,
- pantallazos,
- fechas,
- comprobantes.
Si mañana cambian el cuento, tú tienes pruebas.
Repactación: qué revisar antes de aceptar (para no quedar peor)
Checklist de repactación (lo que debe quedar claro)
Antes de decir que sí, exige que quede claro (idealmente por escrito):
Monto total final, tasa/costos, cuotas, fechas, multas por atraso, respaldo escrito
- Monto total final (cuánto pagarás sumando todo)
- Número de cuotas y valor cuota
- Costos asociados (comisiones, gastos, seguros si los incluyen)
- Interés/tasa (si corresponde) y cómo se calcula
- Fechas (inicio y término)
- Qué pasa si te atrasas (multas, intereses, pérdida de beneficio)
- Copia escrita del acuerdo (no solo “grabación” o WhatsApp)
Mi regla práctica: si no me entregan el costo total final por escrito, no firmo.
Cómo comparar 2 ofertas sin enredarte
Yo comparo así:
- total final A vs total final B
- plazo A vs plazo B
- qué pasa si me atraso en A vs B
- qué cargos extra tiene cada una
A veces la “cuota más baja” termina siendo más cara al final.
Cuándo conviene decir “no” y pedir alternativa
- Cuando no te explican costos totales.
- Cuando te presionan a firmar “hoy” sin darte copia.
- Cuando la oferta te deja sin margen (si te atrasas una vez, te destruye).
Negociar no es pelear: es pedir claridad.
Cobranzas: límites y cómo actuar si te hostigan (en simple)
Qué cosas NO deberían hacerte (señales de hostigamiento)
En general, las cobranzas deben respetar tu dignidad y tu vida privada. Señales de alerta:
- llamadas excesivas,
- amenazas o humillaciones,
- contacto con terceros que te perjudica,
- presión sin entregar información clara.
Para reglas y canales de reclamo, revisa la guía oficial de SERNAC sobre cobranza extrajudicial y “no me hostiguen cobranzas” dentro del sitio de SERNAC.
Qué guardar como prueba (registro simple)
Yo recomiendo llevar un registro así (en una nota del celular):
- fecha y hora,
- número que llama,
- nombre de quien llama (si lo da),
- qué dijo (1 frase),
- si dejó amenaza.
Con 7–10 registros ordenados, un reclamo se vuelve mucho más fácil.
Qué decir cuando te llaman (guion corto)
“Gracias. Para avanzar, necesito el detalle por escrito: origen, monto base, cargos, fechas y empresa acreedora. Además, por favor indiquen un canal formal y número de caso.”
Si te presionan:
“Cuando tenga el detalle por escrito, respondo. Por ahora no puedo aceptar ni pagar sin esa información.”
Orden para salir del hoyo (sin fórmulas raras)
Cómo armar tu lista de deudas en 15 minutos
Haz una tabla simple (en cuaderno o notas):
- Acreedor (empresa)
- Tipo (crédito/tarjeta/servicio)
- Saldo aproximado
- Estado (al día/atrasado)
- Cuota mensual
- Fecha de atraso (si aplica)
- Contacto/cobrador (si existe)
Consejo de terreno: lo importante es que sea “lista real”, no perfecta.
Qué priorizar primero (criterios prácticos)
Yo priorizo por este orden:
- lo que te genera más costo por atraso (intereses/cargos)
- lo que te corta servicios esenciales o te deja sin operación
- lo que tiene acuerdos posibles más “pagables”
- el resto
No es para asustarte: es para que tu plata rinda.
Mini plan semanal (acciones chicas que sí avanzan)
- Día 1: lista de deudas (sin excusas)
- Día 2: pedir detalles por escrito de las 2 más confusas
- Día 3: cotizar repactación solo con números claros
- Día 4: definir pago mínimo/negociación de la más urgente
- Día 5: dejar carpeta de respaldos ordenada
Preguntas rápidas
¿Puedo exigir que me manden el detalle por escrito?
Sí. Es una petición básica para tomar decisiones con información.
¿Conviene repactar si estoy atrasado?
Depende. A veces ayuda, a veces te encarece mucho. Nunca decidas por la cuota: decide por el costo total final y condiciones de atraso. Esto puede variar según tu situación; revisa siempre la fuente oficial.
¿Qué respaldo mínimo me salva en un reclamo?
Cartola/pantallazo del cargo, fechas, nombre del cobrador, y registro de contactos. Si reclamas: folio.
Te puede interesar:
Factura de crédito electrónica: cuándo aplica y cómo evitar errores comunes
Factura electrónica obligatoria: qué significa y qué hacer si emites boletas
honorarios sii: cómo emitir, revisar y ordenar tus boletas sin enredos
Estado de cuenta banco Santander: qué mirar sí o sí (cobros, cuotas, intereses)
Contabilidad simplificada sii: para quién conviene y cómo partir
Cuenta bancaria: diferencias básicas y errores típicos al abrir una
Factura con sujeto pasivo: qué es y en qué casos se usa (explicado simple)
formulario 22 en chile: errores típicos y cómo evitarlos (guía simple)
