Operación Renta y devoluciones en Chile: cómo revisar tu estado y qué hacer según tu caso
Parte por aquí (elige tu escenario en 30 segundos)
Yo en Operación Renta siempre parto igual: no adivino. Primero ubico en qué escenario estás, porque cada uno tiene un “siguiente paso” distinto. Elige el que más se parece a tu caso:
Ya declaré: quiero ver estado de devolución
Estás acá si ya hiciste la declaración y tu duda es “¿en qué va?” o “¿cuándo pagan?”.
Qué hago yo: anoto el estado exacto, la fecha en que aparece ese estado y el monto (si sale). Con eso después puedes comparar si cambia o si te piden algo.
Me salió observada o con mensaje y no entiendo qué significa
Estás acá si te aparece un mensaje que te deja con cara de “¿y ahora qué?”.
Qué hago yo: no corrijo nada todavía. Primero copio el texto del mensaje tal cual y guardo respaldo. Muchas veces el mismo mensaje te da la pista de qué revisar antes de tocar datos.
Me salió retenida o “no recibí la devolución”
Estás acá si esperabas plata y no llegó, o el sistema te muestra “retenida”/algo similar.
Qué hago yo: lo primero es separar: ¿es un tema de estado en el SII o de pago/medio de pago? Sin eso claro, uno se pone a hacer cambios que no corresponden.
Me dice pagada, pero no me llega la plata
Estás acá si el sistema indica pago, pero tu cuenta no refleja nada (o llegó menos).
Qué hago yo: tomo nota de la fecha de pago y el medio (si aparece), y guardo respaldo. Después el foco es rastrear el pago, no “volver a declarar”.
Necesito corregir / rectificar (sin meterme a ciegas)
Estás acá si te piden corregir, rectificar, o tú crees que te equivocaste.
Qué hago yo: antes de rectificar, confirmo qué gatilló la corrección (mensaje/estado/observación). Rectificar por intuición es la forma más rápida de alargar el tema.
Antes de tocar algo: checklist mínimo para no atrasarte
Antes de corregir, rectificar o “apretar botones”, yo hago este checklist. Es corto, pero te evita el típico: “pucha, lo cambié y ahora quedó peor”.
Qué datos anotar sí o sí (estado exacto, fecha, monto)
Anota esto tal cual aparece:
- Estado exacto (copiado literal, no “creo que decía…”)
- Fecha en que viste ese estado (y si aparece, desde cuándo está así)
- Monto (si el sistema lo muestra)
- Mensaje asociado (si hay observación, aviso o texto extra)
Consejo de terreno: si puedes explicar tu caso en una línea tipo:
“Estado: X / Fecha: Y / Monto: Z / Mensaje: …”
ya estás listo para avanzar sin enredos.
Qué respaldo guardar siempre (captura/PDF, folio, mensajes)
Guarda esto aunque “parezca que no sirve”:
- Pantallazo o PDF del estado y del mensaje
- Folio o número de trámite (si existe)
- Confirmaciones (si enviaste algo, guarda comprobante de envío)
- Correos/mensajes que te lleguen relacionados al proceso
Tip simple: arma una carpeta con nombre “Renta – Año – Fecha” y mete todo ahí. Cuando pasan días y te piden “prueba”, no andas buscando a la suerte.
Errores típicos por apuro (rectificar sin entender, no guardar comprobantes)
Estos son los que más atrasan y más se repiten:
- Rectificar/corregir sin entender el mensaje (por “probar”)
- Cambiar datos y no guardar el antes/después
- No guardar el folio o comprobante de lo que enviaste
- Confiarse en lo que dijo alguien sin mirar el estado real
- Revisar una vez y olvidar la fecha clave para volver a mirar
Mi regla práctica: si no sabes exactamente qué estás corrigiendo y por qué, no corrijas todavía. Primero entiende el mensaje, guarda respaldo y recién ahí haces el movimiento.
Cómo revisar tu estado en el SII (sin perderte)
Aquí es donde mucha gente se enreda. No porque sea difícil, sino porque mira muchas cosas a la vez y no sabe qué es lo importante. Yo reviso el estado siempre igual, en este orden.
Qué revisar primero en la pantalla (estado + mensaje + fecha)
Cuando entras y ves tu información, no mires todo. Concéntrate solo en esto:
- Estado principal
La palabra o frase que resume tu situación (por ejemplo: en proceso, observada, retenida, pagada). - Mensaje asociado
Si hay texto adicional, léelo completo. No lo interpretes todavía, solo entiéndelo literal. - Fecha
Desde cuándo aparece ese estado o cuándo fue la última actualización. Esto es clave para saber si toca esperar o actuar.
Consejo:
Si sacas captura solo del monto y no del estado completo con fecha, después no puedes demostrar qué viste ni cuándo.
Qué significa cuando el sistema te deja (o no te deja) hacer una acción
El mismo sistema te da pistas claras:
- Si te habilita botones u opciones (corregir, rectificar, enviar algo), es porque espera una acción concreta.
- Si no te deja hacer nada, muchas veces significa que el proceso sigue en curso y tocar algo no ayuda.
Error común: pensar “si no hago nada, pasa algo malo”.
En renta, muchas veces hacer nada (pero informado) es la acción correcta.
Qué hacer si el portal está lento o caído (plan B sin inventar links)
Pasa todos los años, así que no te asustes:
- No intentes enviar lo mismo 10 veces.
- Guarda pantallazo del error o de la página que no carga.
- Anota fecha y hora en que intentaste entrar.
- Vuelve a revisar más tarde o al día siguiente.
Mi regla práctica:
Si el sistema falla, tu respaldo es la prueba de que intentaste cumplir. Sin captura ni registro, después nadie puede acreditar nada.
Estados comunes de devolución y qué hacer en cada uno (en simple)
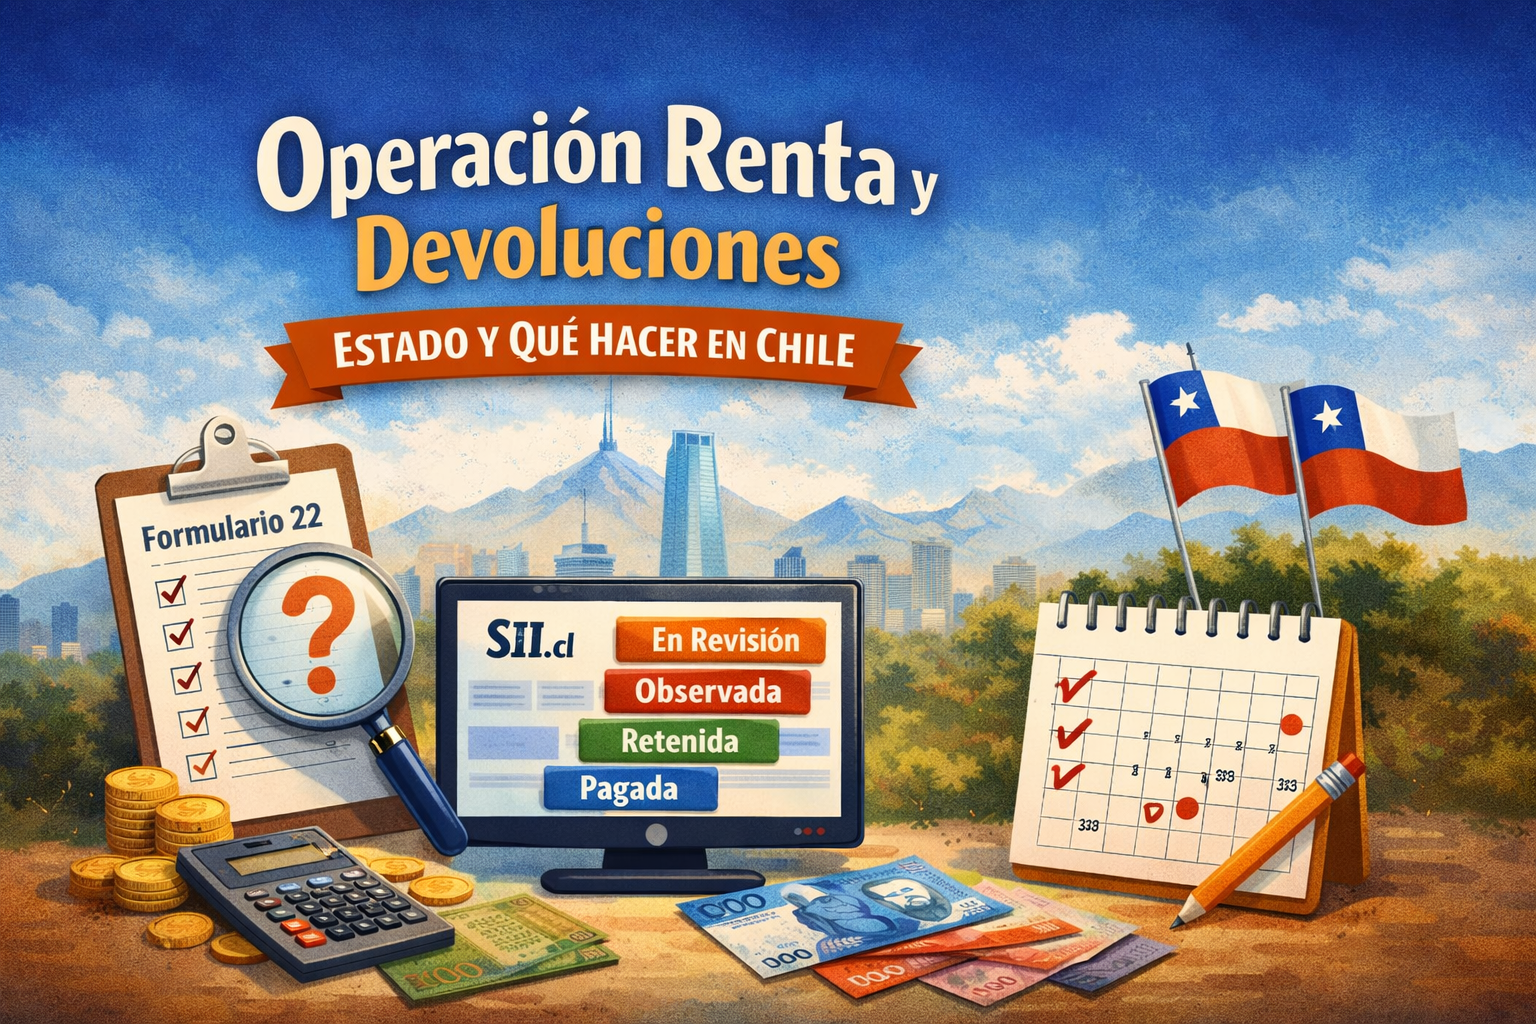
Acá te dejo los estados más típicos y qué hago yo en cada caso. Ojo: no se trata de memorizar, sino de aplicar la misma lógica siempre: estado exacto + fecha + mensaje + acción posible.
“En proceso / en revisión”: cuándo esperar y cuándo volver a revisar
Qué significa en simple: el sistema está revisando o cruzando información.
Qué hago yo:
- Guardo respaldo del estado (captura/PDF).
- Anoto la fecha y me pongo una fecha de control para volver a revisar (no estar mirando a cada rato).
Cuándo NO me vuelvo loco: si el estado no cambia pero no hay mensaje pidiendo acción.
Cuándo sí me preocupo: si aparece un mensaje nuevo o cambia a “observada” / “retenida”.
“Observada”: cómo leer el mensaje y qué revisar antes de corregir
Qué significa en simple: hay algo que no calzó y el sistema lo marcó.
Qué hago yo:
- Copio el mensaje tal cual (sin interpretarlo).
- Reviso si el mensaje apunta a:
- datos personales / bancarios
- información declarada
- respaldos o inconsistencias
Error típico: corregir “a ciegas” por probar. Eso suele alargar todo.
Regla práctica: si no entiendes el motivo, primero asegúrate de tener el texto exacto y respaldo.
“Retenida”: checklist rápido para entender el motivo sin pagar a ciegas
Qué significa en simple: la devolución no se libera todavía.
Qué hago yo (checklist corto):
- Confirmo si hay mensaje adicional explicando el porqué.
- Reviso si el sistema muestra algún dato clave (monto, fecha, observación).
- Si no hay acción clara, no invento: guardo respaldo y vuelvo a revisar en fecha.
Lo importante: “retenida” no es “perdida”. Es un estado que requiere entender el motivo antes de mover cualquier cosa.
“Pagada”: qué comprobar si no llega
Qué significa en simple: el pago se generó.
Qué hago yo:
- Anoto fecha de pago y monto (tal cual aparece).
- Verifico si recibí el dinero completo, parcial o nada.
- Si no llega, el foco ya no es declarar, sino rastrear el pago con esos datos.
Error típico: volver a “arreglar” la declaración cuando el problema puede ser de pago/medio de pago.
Qué hacer si no me llegó la devolución (pasos seguros)
Esta es la parte donde más gente se equivoca, porque mezcla todo. Yo lo ordeno por escenarios, así no haces cosas que no corresponden.
Caso 1: aparece pagada, pero no recibes depósito
Qué pasa normalmente: el pago se generó, pero no se reflejó en tu cuenta.
Qué hago yo:
- Anoto fecha exacta de pago y monto (tal cual aparece).
- Reviso si el monto llegó completo, parcial o nada.
- Guardo pantallazo/PDF del estado “pagada”.
Clave: acá el problema ya no es la declaración. Volver a corregir datos suele ser un error.
Caso 2: se emitió cheque o pago por caja (y no te llega)
Qué pasa normalmente: el pago salió por un medio distinto al depósito.
Qué hago yo:
- Confirmo qué medio de pago figura (cheque / pago por caja).
- Anoto fecha y monto.
- Guardo respaldo del estado.
Error típico: asumir que “se perdió” sin tener claro qué medio se usó.
Primero identifica eso, después avanzas.
Caso 3: aparece retenida u observada y no sabes qué acción tomar
Qué pasa normalmente: hay un motivo detrás, pero no siempre está claro a primera vista.
Qué hago yo:
- Vuelvo al estado y leo el mensaje completo.
- Confirmo si el sistema pide una acción concreta o no.
- Si no hay instrucción clara, no invento movimientos: guardo respaldo y pongo fecha para revisar de nuevo.
Mi regla práctica:
Si el sistema no te pide explícitamente corregir o enviar algo, muchas veces lo correcto es esperar informado, no “hacer algo porque sí”.
formulario 22 en chile: errores típicos y cómo evitarlos (guía simple)

f30 sii: para qué sirve y qué significa cuando te lo piden
f50 sii: cuándo se usa y qué revisar antes de enviarlo
Para el artículo “f22 sii: qué es, para qué sirve y cómo usarlo sin perderte
SII Servicios Online: dónde encontrar tus formularios y estados (paso a paso)
Correcciones y formularios (sin tutorial completo, solo cuándo y por qué)
Esta sección es para entender cuándo corresponde corregir o rectificar y cuándo no. La mayoría de los atrasos que veo vienen de meter mano sin que el sistema lo pida.
Cuándo estás realmente frente a un tema de Formulario 22 (F22)
Estás en terreno de F22 cuando:
- el sistema te lo indica explícitamente en un mensaje u observación, o
- detectas un error claro en datos declarados que sí afecta el resultado (montos, ingresos, retenciones).
Mi regla práctica: si no hay mensaje del sistema o no puedes explicar qué dato está mal y por qué, no rectifiques todavía. Primero entiende el motivo.
Errores típicos del Formulario 22 que te hacen perder tiempo
Los más comunes que veo:
- rectificar “por si acaso”, sin tener claro el error;
- cambiar datos correctos y generar nuevas observaciones;
- no guardar comprobante/folio del envío;
- hacer más de una rectificación seguida sin revisar el resultado intermedio.
Consejo de terreno: una rectificación bien hecha parte con una sola causa clara. Si no la tienes, paras.
Cuándo aparece F30 o F50 y por qué te los pueden pedir (visión general)
A veces el sistema pide otros formularios como parte del proceso:
- no es castigo ni multa automática;
- suele responder a cruces de información o respaldos específicos.
Qué hago yo: leo el mensaje completo, identifico qué formulario piden y para qué, y recién ahí decido el siguiente paso. No se envía nada “a ver si pasa”.
Errores comunes que atrasan devoluciones (y cómo evitarlos)
Esta sección es clave porque los mismos errores se repiten todos los años. No son errores “técnicos”, son errores por apuro o desorden. Yo los veo así:
Rectificar o corregir sin entender el mensaje del sistema
Este es el clásico. Aparece una observación y la reacción automática es “corrijo algo para que pase”.
Por qué es un error:
Si corriges sin entender el motivo, puedes:
- generar una nueva observación,
- cambiar datos que estaban correctos,
- reiniciar plazos innecesariamente.
Cómo lo evito yo:
Primero leo el mensaje completo, lo copio tal cual y me pregunto:
👉 ¿Qué dato específico me están cuestionando?
Si no lo tengo claro, no rectifico todavía.
No guardar respaldo del estado o del folio
Mucha gente revisa, ve algo “raro”, sale… y no guarda nada.
Por qué es un error:
Después el estado cambia, te piden pruebas o dices “antes decía otra cosa” y no tienes cómo demostrarlo.
Cómo lo evito yo:
Cada vez que reviso, guardo:
- captura/PDF del estado,
- fecha,
- folio si existe.
Con eso, cualquier reclamo o seguimiento se vuelve más fácil.
Confiarse en “me dijeron que había que hacer X”
El primo, el grupo de WhatsApp, un video viejo… todos “saben” qué hacer.
Por qué es un error:
Cada caso tiene estado, fecha y mensaje propio. Lo que le sirvió a otro puede no aplicar al tuyo.
Cómo lo evito yo:
Siempre vuelvo al estado real del sistema. Si lo que “me dijeron” no calza con lo que aparece ahí, no lo hago.
Revisar una sola vez y no volver a mirar en fechas clave
Otro error común es revisar una vez, no entender mucho, y olvidarse.
Por qué es un error:
Los estados cambian con el tiempo. A veces no hay acción hoy, pero sí mañana.
Cómo lo evito yo:
Anoto una fecha de control (por ejemplo, una semana después) y vuelvo a revisar con calma.
Regla práctica final:
La devolución no se destraba por ansiedad, se destraba por orden, lectura y respaldo.
Preguntas rápidas
¿Cuándo conviene esperar y cuándo conviene actuar?
Conviene esperar cuando el estado está “en proceso/en revisión” y no hay mensaje pidiendo acción.
Conviene actuar cuando aparece una observación clara, una instrucción explícita (corregir/rectificar) o cuando dice pagada y la plata no llega.
Mi regla: si no hay acción indicada, esperar informado es mejor que mover datos.
¿Qué hago si aparece un mensaje que no entiendo?
No corrijas altiro. Copia el texto exacto, guarda respaldo y revisa qué dato específico parece cuestionado. Si no puedes explicarlo en una frase, todavía no corresponde corregir.
¿Qué respaldo mínimo guardo siempre?
Captura o PDF del estado completo (con fecha).
Mensaje/observación tal cual aparece.
Folio o comprobante si enviaste algo.
Fecha en que revisaste.
Con eso puedes seguir, reclamar o comparar cambios.
¿Puedo rectificar “por si acaso”?
No es buena idea. Rectificar sin causa clara suele alargar plazos o generar nuevas observaciones. Rectifica solo cuando el sistema lo pide o cuando identificaste un error concreto que sí afecta el resultado.
¿Cada cuánto reviso el estado?
Define una fecha de control (por ejemplo, 5–10 días hábiles según el caso) y vuelve a revisar. Mirar todos los días sin cambios no acelera nada.
Te puede interesar
Estado de deuda: señales de alerta que sugieren cobranza más dura
Estado de deuda: cómo leerlo y qué pasos dar antes de pagar
Fono tarjeta Cencosud: dónde encontrarlo y qué pedir en una llamada

Cuenta clave: qué es y cuándo se usa (y cuándo no)

Estado de cuenta bancaria: cómo descargarlo, leerlo y guardar respaldo
Estado de cuenta bancaria: cómo detectar descuentos/retiros que no reconoces
Contabilidad simplificada sii: para quién conviene y cómo partir
Hacienda deudas pendientes: cómo puede terminar en retenciones y qué prevenir