Estado de deuda: cómo leerlo y qué pasos dar antes de pagar
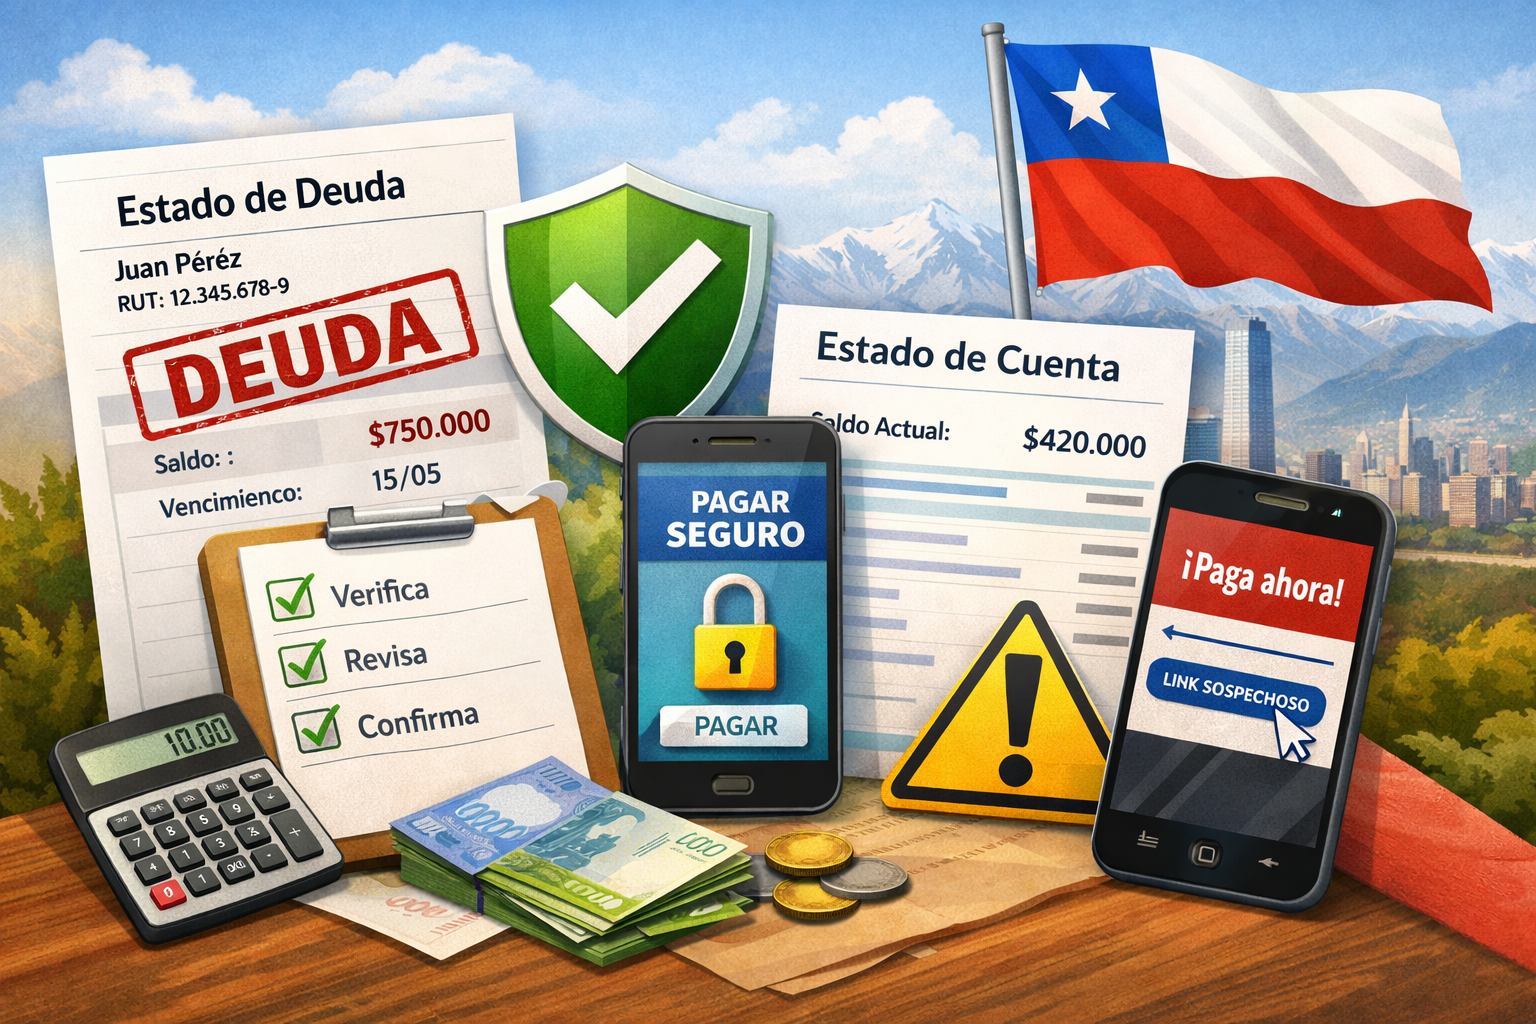
Antes de pagar: identifica qué documento tienes (para no confundirte)
Cuando alguien busca “estado de deuda” o “estado de cuenta”, casi siempre está en modo: “quiero pagar y sacarme esto de encima”. Pero acá va mi consejo más importante (y lo digo en serio):
Yo no pago nada hasta saber exactamente qué documento estoy mirando.
Porque si te equivocas (o te mandan un link falso), puedes pagar algo que no corresponde, o pagar dos veces.
“Estado de deuda” vs “estado de cuenta”: diferencias simples
- Estado de cuenta: normalmente es un resumen de movimientos y cobros de una tarjeta de crédito o cuenta bancaria. Te muestra compras, avances, comisiones, intereses, pago mínimo y fechas.
- Estado de deuda: suele ser un resumen de deudas pendientes (puede ser con una institución, una cobranza, o incluso deudas fiscales/tributarias según el caso).
En simple:
- Estado de cuenta = “qué pasó en el mes y cuánto debes pagar ahora” (típico de tarjetas).
- Estado de deuda = “esto es lo que figura pendiente / por cobrar” (puede venir de varias fuentes).
Esto puede variar según tu situación; revisa siempre la fuente oficial.
Tres escenarios típicos en Chile (para ubicarte rápido)
- Banco / tarjeta / retail financiero
Si ves palabras como: pago mínimo, cupo, interés, comisión, avance, CAE, tasa, estás frente a un estado de cuenta. - Deuda fiscal o tributaria (Estado)
Si aparece TGR, contribuciones, deuda fiscal, cartola, certificado, probablemente estás viendo un documento ligado a deudas fiscales/tributarias. Acá es clave pagar solo por canales oficiales. - Cobranza / empresa de cobranza / “me están cobrando”
Si el documento viene con tono de urgencia (“último aviso”, “demanda”, “embargo inmediato”) o te presiona a pagar por WhatsApp o transferencia, ojo: primero verifica si es real y si la deuda es tuya.
Regla de oro: nunca pagues desde links raros (canales oficiales)
Esto te ahorra estafas y pagos mal imputados:
- No pagues desde links que te llegan por SMS/WhatsApp si no verificaste el origen.
- No confíes en pantallazos como “prueba de deuda”.
- Si te apuran, baja un cambio: los estafadores viven del apuro.
Lo que yo hago: entro yo mismo al sitio oficial o a mi banca en línea escribiendo la dirección o usando la app oficial. Si no puedes confirmar en un canal seguro, no pagues todavía.
Si necesitas ordenar la casa primero y revisar deudas sin caer en trampas, usa esta guía (es corta y directa): ver mis deudas pasos seguros.
Cómo leerlo línea por línea (lo que realmente importa)
Acá está el corazón del tema. Cuando tienes un estado de deuda o un estado de cuenta al frente, yo lo leo siempre en este orden: (1) datos, (2) montos, (3) fechas. Si eso no cuadra, no sigo.
Esto es una guía general. Los nombres exactos de cada “línea” pueden cambiar según la institución; revisa siempre la fuente oficial.
1) Datos básicos que deben cuadrar sí o sí (si falla uno, detente)
Antes de mirar plata, revisa:
- Tu nombre y RUT (o razón social si es empresa).
- Entidad que cobra (banco, retail, empresa, TGR u otra).
- Número de cuenta / número de tarjeta / número de operación (si aparece).
- Periodo: mes o rango de fechas que cubre el documento.
- Canal de contacto oficial (web, call center, sucursal).
Señal roja: si el documento tiene tu nombre pero no calza la entidad o el producto (por ejemplo, te cobran una tarjeta que nunca tuviste), no pagues y pasa directo a “no la reconozco”.
2) Montos: lo que realmente estás pagando (no te quedes con el “total”)
Aquí la gente se equivoca porque ve un número grande y paga. Yo separo así:
- Saldo anterior: lo que venías debiendo antes.
- Cargos del periodo: compras, cuotas, avances, gastos, etc.
- Pagos/abonos: lo que ya pagaste (a veces aparece como “abonos”).
- Intereses: costo por financiar o por atraso.
- Comisiones/cargos: mantención, administración, seguros u otros.
- Monto total a pagar: el total que te están pidiendo.
- Pago mínimo (si aplica): típico en tarjetas; no es “la solución”, es el mínimo para no caer en mora (pero ojo con intereses).
Tip de terreno: si el documento tiene “otros cargos” o “comisiones” y no sabes de dónde vienen, anótalos. Es exactamente el tipo de línea donde se esconden cobros raros.
Si lo que tienes es una cartola o estado de cuenta y quieres aprender a detectar cargos sospechosos (duplicados, comisiones raras, cobros que no reconoces), te sirve esta guía: Estado de cuenta cómo detectar cobros raros.
3) Fechas clave: por qué tu deuda cambia (aunque “no hayas hecho nada”)
Tres fechas mandan:
- Fecha de emisión / facturación: cuando se cerró el período.
- Fecha de vencimiento: último día para pagar sin caer en atraso (según el caso).
- Fecha de pago registrado: cuándo se registró tu pago (si pagaste).
Qué pasa si te atrasas: pueden aparecer líneas como interés, mora, gastos de cobranza, etc. No siempre son iguales en todos lados, por eso no prometo “siempre te cobran X”. Pero la lógica es simple: si te atrasas, el total suele subir.
Mini glosario en simple (para no perderte)
- Mora: atraso en el pago.
- Interés: costo por deber plata o pagar después.
- Comisión: cargo fijo/variable por un servicio.
- Cobranza: gestiones para que pagues (a veces con costos asociados).
- Repactación / convenio: acuerdo para pagar en cuotas (ojo con el costo total).
Micro-consejo: cuando algo no calza, yo saco un pantallazo o guardo el PDF, y marco 3 cosas: qué línea no entiendo, de qué fecha es, y cuánto es. Eso hace que cualquier reclamo sea mucho más rápido.
Checklist antes de pagar (5 minutos que te ahorran un cacho)
Antes de hacer clic en “pagar”, yo siempre paso por este checklist. No es exageración: la mayoría de los errores y estafas se evitan acá.
Esta guía es general. Los pasos pueden variar según el tipo de deuda; revisa siempre la información en el canal oficial correspondiente.
1) Verifica que la deuda sea realmente tuya
Parece obvio, pero no siempre lo es.
Revisa:
- Que el nombre y RUT sean tuyos.
- Que la institución que cobra sea una con la que efectivamente tienes relación.
- Que el producto (tarjeta, crédito, contribución, impuesto, etc.) te haga sentido.
Si algo no calza, no sigas. Primero aclara.
2) Confirma el período y el monto exacto
Antes de pagar, pregúntate:
- ¿Este monto corresponde a este mes o a una deuda antigua?
- ¿Incluye intereses, multas o gastos de cobranza?
- ¿Estoy pagando todo o solo una parte?
Tip práctico:
Yo marco el período exacto (mes/año) y el monto final. Eso evita pagar dos veces el mismo tramo.
3) Revisa si ya pagaste (más común de lo que crees)
Muchos pagos se hacen, pero quedan mal imputados o se cruzan con fechas.
Haz esto:
- Busca el comprobante de pago.
- Revisa la fecha en que se registró.
- Verifica si el pago aparece reflejado en el estado actual.
Si pagaste y no aparece, no vuelvas a pagar todavía.
4) Decide cómo pagar (total vs parcial) con cabeza fría
Dependiendo del tipo de deuda, puede existir:
- pago total,
- pago mínimo,
- pago parcial,
- o convenio/repactación.
No siempre conviene pagar el mínimo, pero tampoco siempre se puede pagar todo.
Mi criterio:
- Si puedo pagar todo y cerrar el tema, mejor.
- Si no, reviso bien el costo total de pagar en partes (intereses + cargos).
Esto puede variar según tu situación; revisa siempre la fuente oficial.
5) Usa solo canales seguros de pago
Regla clara:
- Nunca pagues desde links enviados por terceros sin verificar.
- Prefiere siempre:
- sitio web oficial,
- app oficial,
- sucursal,
- o canales indicados directamente por la institución.
Si no puedes confirmar el canal, no pagues todavía.
Para revisar deudas y pagos de forma segura (sin caer en trampas), te dejo esta guía corta: Ver mis deudas: checklist rápido para no caer en estafas ni links falsos.
6) Guarda respaldo (aunque suene latero)
Después de pagar:
- guarda el comprobante,
- anota la fecha,
- y revisa días después que el pago esté bien imputado.
Consejo de experiencia:
Yo guardo el comprobante hasta ver reflejado el pago en el sistema. Recién ahí respiro tranquilo.
Si la deuda no te calza o no la reconoces: qué hacer (sin perder tiempo)
Cuando una deuda no te cuadra, el peor error es pagar “para salir del paso”. Yo aquí soy súper estricta: si no entiendo o no reconozco, primero verifico y recién después pago.
Esto puede variar según tu situación; revisa siempre la fuente oficial y usa canales oficiales para confirmar.
Señales típicas de error (o de cobro dudoso)
Si ves una o varias de estas, prende las alertas:
- No reconoces la empresa que te está cobrando (o aparece un nombre distinto al que conocías).
- El monto cambió demasiado de un mes a otro sin razón clara.
- Aparecen cargos duplicados (misma compra, misma fecha o montos muy parecidos).
- Figura un pago que hiciste, pero el estado sigue igual (pago mal imputado o aún no registrado).
- Te cobran intereses/comisiones que no se explican en el detalle.
- Te presionan con mensajes tipo “paga hoy o embargo” y te mandan links por WhatsApp/SMS.
Micro-consejo real: si el cobro viene con amenaza + urgencia + link, yo asumo “posible estafa” hasta que se demuestre lo contrario.
Qué juntar antes de reclamar (para que te pesquen rápido)
Antes de llamar, escribir o reclamar, reúne:
- El documento (PDF o pantallazo) donde aparece el cobro.
- Periodo y fecha (mes/año, vencimiento).
- Detalle del cargo (nombre exacto, monto, fecha).
- Si pagaste: comprobante de pago (con fecha/hora y medio de pago).
- Cualquier correo/SMS recibido (ideal: captura con número o remitente visible).
Con esto, tu reclamo deja de ser “me cobraron algo” y pasa a ser “me cobraron esto, en esta fecha, por este monto”.
Cómo reclamar por canales correctos (sin pelear por WhatsApp)
Yo recomiendo este orden:
- Canal oficial de la entidad
- App o sitio oficial (entrando tú, no desde link enviado).
- Call center oficial.
- Sucursal (si es necesario).
- Pedir número de caso / respaldo del reclamo
Que quede por escrito o con ticket. Si no hay número, para mí “no existe”. - No pagar mientras esté en duda (si la deuda no es tuya o no cuadra)
Si pagas primero, después es más difícil revertir o aclarar.
Si el caso es derechamente “no la reconozco” y necesitas un paso a paso más completo (con qué decir y qué guardar), usa esta guía: Deuda desconocida qué hacer y cómo reclamar.
Antes de aceptar una “solución”: convenios, repactación y cobranzas (alertas rápidas)
Cuando una deuda aprieta, es muy tentador aceptar lo primero que te ofrecen: “repacta aquí”, “firma este convenio”, “paga el mínimo y listo”. Pero yo siempre digo lo mismo: una solución rápida puede salir cara si no revisas el costo total y las condiciones.
Esto puede variar según tu situación; revisa siempre la fuente oficial y confirma por canales oficiales.
Qué revisar antes de firmar o aceptar (lista corta y clave)
Antes de decir que sí, revisa estas 6 cosas:
- Costo total final
No te quedes con “la cuota”. Pregunta: ¿cuánto termino pagando en total? - Plazo y número de cuotas
¿Cuántos meses? ¿Te calza con tu realidad o te estás amarrando? - Intereses, comisiones y cargos adicionales
A veces el convenio incluye cargos extra (administración, seguros, etc.). Si no entiendes un cargo, que te lo expliquen por escrito. - Qué pasa si te atrasas una cuota
Esta es la letra chica clásica: multas, intereses, “caída del convenio”, etc. - Qué deudas incluye y cuáles NO
Hay convenios que cubren solo una parte. Después te das cuenta de que igual te quedaste con otra deuda viva. - Canal y respaldo del acuerdo
Si no te entregan comprobante, contrato o número de operación, mala señal.
Yo prefiero siempre que quede: PDF, correo oficial o documento descargable.
Micro-consejo: si el ejecutivo te apura, yo digo: “Perfecto, mándeme el detalle por escrito y lo reviso”. Si se enoja, sospecha.
Señales de cobranza agresiva vs señales reales (para no caer en trampas)
Señales típicas de cobranza agresiva (ojo, no siempre son “reales”)
- Te hablan de embargo “hoy mismo”.
- Te presionan a pagar por transferencia a una cuenta personal.
- Te mandan links por WhatsApp/SMS y te piden “pagar ya”.
- No te entregan detalle de la deuda, solo un monto y amenaza.
Señales más “serias” (igual hay que verificar)
- Te entregan identificación de la empresa de cobranza y del mandante (quién realmente cobra).
- Te dan un detalle: periodos, montos, intereses, pagos previos.
- Te ofrecen canales formales (pago en sitio oficial, comprobantes, contrato de convenio).
Pero incluso en esos casos: verifica.
Si te están metiendo miedo, lo mínimo es revisar si hay señales reales de cobranza dura y cómo actuar sin perder la cabeza: Estado de deuda señales de cobranza dura.
Preguntas frecuentes (FAQ)
¿Por qué mi estado de deuda sube aunque “no compre nada”?
Pasa más de lo que uno cree. Algunas razones típicas son:
- Intereses por saldo pendiente (si había deuda anterior).
- Comisiones o cargos fijos (mantención, administración, seguros u otros).
- Intereses por atraso si pagaste fuera de plazo.
- Gastos asociados a cobranza (según el caso).
Mi regla práctica: si sube, busca qué línea explica el aumento (interés, comisión, cargo). Si no aparece claro, no pagues a ciegas: pide detalle por canal oficial.
¿Qué pasa si pago el mínimo?
Depende del producto (sobre todo en tarjetas), pero en general:
- El pago mínimo suele evitar caer en mora inmediata, pero
- no elimina la deuda, y
- normalmente hace que el resto siga generando intereses.
Consejo honesto: si pagas mínimo, hazlo sabiendo que estás comprando tiempo. Y si puedes, revisa cuánto te costará el total si sigues así.
Esto puede variar según tu situación; revisa siempre la fuente oficial o las condiciones de tu contrato.
¿Cómo sé si el correo/SMS de cobro es verdadero?
Yo me fijo en estas señales:
Señales rojas (posible estafa):
- Te apuran “paga hoy o embargo”.
- Te mandan link raro o acortado.
- Te piden transferir a una cuenta personal.
- No te dan detalle de la deuda (solo un monto y amenaza).
Señales más confiables (igual hay que verificar):
- Te cobran desde canales oficiales de la institución.
- Puedes entrar tú mismo a la web/app oficial y ver la misma deuda.
- Te entregan detalle (periodo, montos, pagos previos).
La forma más segura: no uses el link del mensaje. Entra tú al sitio/app oficial o llama al número oficial y confirma.
¿Dónde confirmo información oficial según el tipo de deuda?
Depende del documento que tengas:
- Si es estado de cuenta (tarjeta/banco): revisa en la institución financiera y puedes apoyar con material educativo de la CMF (CMF Educa).
- Si es deuda fiscal/tributaria: revisa por canales oficiales como ChileAtiende, TGR o SII, según corresponda.
- Si es cobranza: confirma primero quién cobra realmente y cuál es el mandante (la entidad dueña de la deuda), siempre por canales formales.
Esta información es orientativa; revisa siempre las fuentes oficiales para requisitos, montos y plazos actualizados.
Si me quedo con una idea para que no te caguen ni pagues de más, es esta:
primero entiende el documento, después decides el pago. Y si algo no cuadra, no pagues por apuro
Soy Nadine, contadora con sólida experiencia en impuestos y finanzas personales en Chile. A lo largo de mi trayectoria he asesorado a trabajadores dependientes, independientes y pequeños negocios en la correcta gestión de sus obligaciones tributarias y financieras.
En Todo Chilenizado me especializo en temáticas como operación renta y devoluciones, boletas, facturas y obligaciones ante el SII, deudas, cobranzas y repactaciones, embargos y retenciones, así como cuentas bancarias, tarjetas y créditos, siempre con un enfoque riguroso, actualizado y alineado a la normativa vigente.
Mi objetivo es entregar información clara y confiable que permita a las personas tomar decisiones mejor informadas, reducir riesgos y mantener una relación ordenada con el SII y las instituciones financieras.