Ver mis deudas: checklist rápido para no caer en estafas ni links falsos
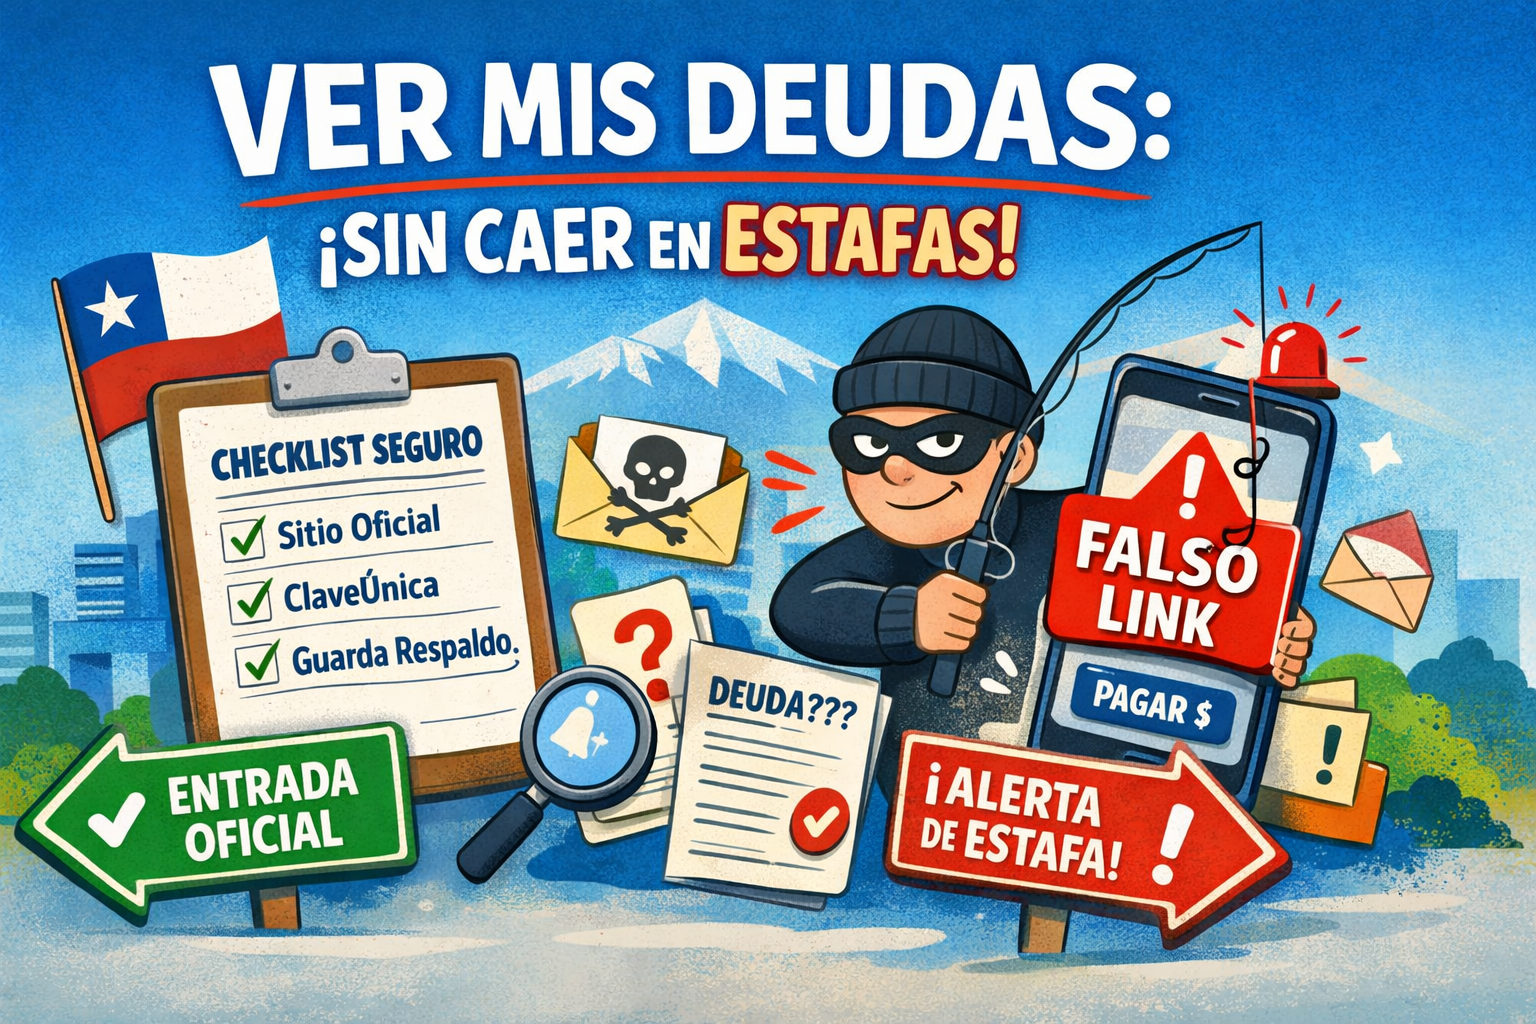
Antes de empezar: 3 reglas de oro (y un checklist de 10 segundos)
Si estás buscando “ver mis deudas”, tu mayor riesgo no es el trámite: es caer en un link falso (o en alguien que te quiere apurar para que pagues). Acá va lo esencial, en simple.
Regla 1: Entra por una “puerta oficial” (y guarda ese link)
Para revisar deudas del sistema financiero (bancos, casas comerciales, etc.), lo más seguro es entrar por una ficha oficial y desde ahí seguir el camino.
- ChileAtiende – Informe de deudas del sistema financiero: https://www.chileatiende.gob.cl/
- CMF – Conoce tu Deuda (portal oficial): https://conocetudeuda.cmfchile.cl/
Tip que yo siempre recomiendo: guarda esos links en favoritos (o mándatelos a tu propio WhatsApp) para no tener que “googlear de nuevo” y terminar entrando al primero que salga.
Regla 2: Nadie “serio” te pide que pagues antes para mostrarte tu deuda
Si alguien te dice algo como:
- “Paga $X y te desbloqueo tu informe”
- “Depósitame y te saco el certificado”
- “Te rebajo la deuda si transfieres hoy”
Corta ahí mismo. Eso es típico de estafa.
Esta explicación es general. Antes de tomar decisiones, revisa la información actualizada en la entidad oficial correspondiente.
Regla 3: Si te apuran o te amenazan, es señal roja
Frases típicas de estafa:
- “Te vamos a embargar mañana”
- “Último aviso hoy”
- “Tienes 30 minutos para pagar”
- “Si no pagas, quedas bloqueado/a”
La idea es que actúes con miedo y sin revisar. La regla es al revés: primero verificas por canal oficial, después recién decides qué hacer.
Checklist anti-link falso (10 segundos)
Antes de poner tu RUT, ClaveÚnica o cualquier dato, revisa esto:
- ✅ Entré desde un sitio oficial (ChileAtiende / CMF), no desde anuncios raros.
- ✅ La URL se ve normal (sin acortadores tipo bit.ly y sin nombres sospechosos).
- ✅ No me pidieron claves por WhatsApp/correo.
- ✅ No me pidieron pagar “para ver” la información.
- ✅ Si usé ClaveÚnica, fue dentro del portal oficial (no en una página “clon”).
Y si quieres una referencia oficial para mirar alertas, esta página de la CMF es bien útil:
- CMF – Alerta de fraudes: https://www.cmfchile.cl/
Dónde revisar según el tipo de deuda (tabla rápida para no perderte)
Una razón típica de por qué la gente cae en links falsos es esta: buscan “ver mis deudas” como si existiera un solo botón para todo. En Chile, no funciona así. Hay distintos “tipos” de deuda y se revisan en lugares distintos.
Esto puede variar según tu situación; revisa siempre la fuente oficial.
Tabla rápida: tipo de deuda → dónde se revisa → qué necesitas
| Tipo de “deuda” (lo que la gente suele buscar) | Dónde revisar (vía segura) | Qué necesitas |
|---|---|---|
| Deudas del sistema financiero (bancos, tarjetas, casas comerciales que reportan) | Partir por ChileAtiende y luego entrar al portal oficial de la CMF | ClaveÚnica (en el portal oficial) |
| Deudas fiscales/tributarias (multas, cobros fiscales, cosas “del Estado”, según el caso) | Revisar por vías oficiales como TGR o SII (según corresponda) | Acceso oficial (muchas veces con ClaveÚnica) |
| Deudas con empresas (telefonía, internet, servicios, colegios, clínicas, etc.) | Directo con la empresa: pide detalle y respaldo por escrito | Boletas/contrato/correos y datos del servicio |
| Informes comerciales privados (tipo DICOM/otros) | Proveedores privados (ojo: pueden cobrar). Úsalos como complemento, no como “verdad absoluta” | Normalmente RUT + pago (según proveedor) |
Cómo elegir rápido (sin equivocarte)
Si no sabes cuál es tu caso, usa este mini filtro:
- Si te preocupa “tarjetas / bancos / casas comerciales” → parte por el informe del sistema financiero (CMF).
- ChileAtiende (entrada segura): https://www.chileatiende.gob.cl/
- CMF (portal oficial): https://conocetudeuda.cmfchile.cl/
- Si lo que te dijeron suena a “Hacienda / Tesorería / impuestos / cobro fiscal” → no pagues por links. Primero verifica por canal oficial (TGR/SII, según corresponda).
(En la siguiente sección te muestro el paso a paso seguro.) - Si es un cobro de una empresa (servicio, clínica, etc.) → pide el detalle: monto, fechas, contrato/boleta, y el canal oficial para pagar.
Nunca aceptes “paga a esta cuenta personal y te lo cierro”.
Ojo: “ver mis deudas” no significa que todo aparezca en el mismo informe
Hay deudas que no van a salir en el sistema financiero, y otras que pueden aparecer con desfase o con nombres que confunden. Por eso en la siguiente parte vamos a hacer el checklist paso a paso, y cómo guardar respaldo para no perderte.
Checklist paso a paso: cómo ver tus deudas sin enredos (modo seguro)
La idea acá es simple: entras por la vía oficial, sacas lo que necesitas, guardas respaldo y te sales. Sin “ejecutivos”, sin links de WhatsApp, sin pagar por adelantado para “ver”.
Esta información es orientativa; revisa siempre las fuentes oficiales para requisitos, tiempos y cambios del trámite.
Paso 1: Parte por lo oficial (ClaveÚnica, sin intermediarios)
Si lo que quieres es revisar deudas del sistema financiero (bancos / tarjetas / casas comerciales que reportan), la ruta más segura es:
- Entra por ChileAtiende y busca la ficha: “Informe de deudas del sistema financiero”.
- Desde ahí, avanza al portal oficial de la CMF (Conoce tu Deuda).
- Inicia sesión solo en el portal oficial con ClaveÚnica.
Micro-consejo práctico: si llegaste a una página donde te piden “pagar para acceder”, “descargar tu informe” o “validarte por WhatsApp”, no sigas. Vuelve atrás y entra de nuevo por ChileAtiende/CMF.
Paso 2: Saca el informe y guarda respaldo (esto te salva después)
Cuando logres ver tu información, haz esto al tiro:
- Guarda el PDF si el sistema lo permite, o toma pantallazos (con fecha visible si puedes).
- Anota en una nota del celu:
- fecha y hora
- dónde lo sacaste (ChileAtiende/CMF)
- qué estabas revisando (por ejemplo: “deudas sistema financiero”)
¿Por qué importa? Porque si después te llaman con “usted debe X”, tú puedes responder con datos y respaldos, no con susto.
Paso 3: Si buscas deudas fiscales/tributarias, revisa por canal oficial (no “gestores”)
Acá hay harta estafa porque suena “serio” (“Tesorería”, “Hacienda”, “SII”, “deuda fiscal”).
Regla práctica:
- No pagues desde links que te mandan.
- No transfieras a cuentas personales para “arreglarlo”.
- Verifica solo en canales oficiales, según corresponda (por ejemplo, TGR o SII).
Esto puede variar según tu situación; revisa siempre la fuente oficial.
Paso 4: Si usas un informe privado, úsalo como complemento (y sin apuro)
A veces la gente usa informes privados (tipo comerciales) para tener una foto más amplia. Se puede, pero con ojo:
- Úsalo solo como complemento, no como “la verdad final”.
- Revisa que el proveedor sea conocido y que estés en su sitio real (ojo con clones).
- Si te dicen “paga aquí y te borro de DICOM”, alerta máxima: nadie serio te “borra” así por así.
Paso 5: Si algo no te cuadra, cambia de modo: de “buscar” a “confirmar”
Si aparece una deuda rara o un cobro que no entiendes, no sigas navegando a lo loco. Haz esto:
- Detente
- Guarda respaldo (pantallazo/PDF)
- Pasa a la parte “deuda que no reconozco” (viene más abajo en el artículo)
- Si necesitas entender el documento antes de moverte, te dejo este apoyo:
Te puede interesar:
Señales rojas de estafa (y señales verdes de que vas bien)
Cuando estás revisando deudas, el contenido importa, pero la forma en que te hablan importa aún más. Acá tienes un detector rápido para saber si vas por buen camino… o si te están tratando de meter miedo.
Señales rojas típicas (alerta máxima 🚨)
Si aparece una o más de estas, detente:
- “Paga hoy o te embargan mañana”.
- “Último aviso” o “no habrá segunda oportunidad”.
- Te escriben por WhatsApp, SMS o correo con links para pagar.
- Te piden transferir a una cuenta personal.
- Te solicitan foto del carnet, clave, códigos SMS o datos bancarios completos.
- El link es raro, largo, con números extraños o acortado (bit.ly, tinyurl).
- Te ofrecen “borrarte de DICOM” o “arreglar la deuda” pagando al tiro.
Regla simple: si te apuran o te asustan, no es un trámite normal.
Señales verdes (vas bien ✅)
Estas señales indican que estás en un camino seguro:
- Entraste por un sitio oficial (ChileAtiende, CMF, etc.).
- Usas ClaveÚnica solo dentro del portal oficial.
- Nadie te escribe para “cobrarte” antes de que tú revises.
- Puedes descargar o guardar respaldo (PDF, comprobante).
- No hay presión por pagar “ahora ya”.
Qué datos te pueden pedir (y cuáles NO deberías entregar nunca)
Puede pasar (solo en sitios oficiales):
- RUT
- ClaveÚnica
- Correo o teléfono de contacto
Nunca entregues por chat, correo o llamada:
- Foto del carnet por ambos lados
- Claves bancarias
- Códigos SMS o tokens
- Datos completos de tarjetas
- Transferencias a cuentas personales
Si alguien mezcla “trámite oficial” con WhatsApp + urgencia + pago, es una combinación peligrosa.
Qué hacer si detectas una señal roja (en 5 pasos)
- No sigas el link y no pagues nada.
- Corta el contacto (no expliques, no discutas).
- Guarda pantallazos del mensaje o correo.
- Verifica por canal oficial (como ya vimos antes).
- Si quieres profundizar en prevención, revisa esta guía interna:
Te puede interesar:
Si pasaste esta parte sin ver señales rojas, bien.
Ahora vamos a lo más importante cuando algo sí aparece raro.
Me apareció una deuda que no reconozco: checklist de acción (sin adivinar)
Que te salga una “deuda” que no reconoces puede ser por varias razones: un error, un cobro mal informado, una confusión de datos… o derechamente una estafa tratando de apurarte. La clave es no actuar con miedo.
Esta explicación es general. Antes de tomar decisiones, revisa la información actualizada en la entidad oficial correspondiente.
1) No pagues “para salir del problema” (aunque te metan presión)
Si te dicen “paga ahora y después reclamamos”, mala señal.
Tu regla: primero confirmar, después decidir.
Porque una vez que pagas, recuperar plata puede ser un cacho (y en estafas, muchas veces no vuelve).
2) Pide respaldo mínimo (si no te lo dan, sospecha)
Antes de hacer cualquier cosa, exige el detalle. Una deuda “real” debería poder respaldarse.
Checklist de respaldo mínimo:
- Quién cobra (nombre legal de la entidad/empresa)
- Motivo del cobro (qué servicio/contrato/multa)
- Monto desglosado (capital + intereses + costos, si aplica)
- Fecha de origen (desde cuándo existe)
- Documento base (contrato, boleta, estado de cuenta, resolución, etc.)
- Canal oficial para consultar/pagar (web oficial / sucursal / teléfono oficial)
Si te contestan con cosas tipo “solo pague y listo” o “no puedo dar detalles”, no muevas un peso.
3) Ordena tu evidencia (5 cosas que te conviene guardar sí o sí)
Esto te sirve para reclamar, aclarar o defenderte si después se ponen cargantes:
- Pantallazos del cobro o del resultado donde aparece la deuda
- Correos / mensajes / llamadas (fecha y número)
- Comprobantes de pagos anteriores (si existen)
- Contratos, boletas o cartolas relacionadas
- Tu nota con fecha/hora y dónde lo revisaste
Micro-consejo: pon todo en una carpeta (Google Drive o en tu celu) con nombre tipo: “Deuda desconocida – enero 2026”. Te ordena la cabeza.
4) Confirma por el canal correcto según el tipo de deuda
Acá está el “camino corto” para no rebotar:
- Si parece de banco / tarjeta / retail financiero: confirma por la vía oficial que vimos (entrada segura desde ChileAtiende/CMF) y contacta al canal oficial del banco.
- Si es de una empresa (telefonía, servicios, clínica, etc.): pide el detalle por el canal oficial de atención (ideal por escrito: correo o ticket).
- Si suena a “fiscal / Tesorería / impuestos”: verifica solo por canales oficiales (no por links enviados).
Esto puede variar según tu situación; revisa siempre la fuente oficial.
5) Si sigue sin cuadrar: reclama con un texto claro (plantilla corta)
Puedes copiar/pegar esto (ajústalo a tu caso):
“Hola. Me aparece una deuda a mi nombre que no reconozco. Solicito respaldo completo: origen del cobro, fechas, monto desglosado, documento base y canal oficial de pago/consulta. Mientras no exista respaldo, no autorizo pagos ni gestiones. Favor responder por este mismo medio con el detalle.”
Ver la siguiente guía:
Errores comunes que te dejan vulnerable (y cómo evitarlos)
Esta sección es para ahorrarte malos ratos. La mayoría de las estafas no “hackean” nada: te empujan a tomar malas decisiones rápido. Acá van los errores más típicos y cómo blindarte.
Error 1: Entrar al primer resultado de Google (o a un anuncio)
A veces los anuncios o páginas clonadas se ven “idénticas” y aparecen arriba.
Cómo evitarlo:
- Entra por tus “puertas oficiales” guardadas (ChileAtiende / CMF).
- Si vas a buscar, no abras resultados raros y evita links compartidos por terceros.
Error 2: Revisar con WiFi público (o desde un celu prestado)
Si estás en un mall, terminal, café o usando una red abierta, no es el mejor momento para ClaveÚnica.
Cómo evitarlo:
- Usa tus datos móviles o una red de confianza.
- Si no puedes, al menos no guardes contraseñas en ese dispositivo y cierra sesión al final.
Error 3: Mandar foto del carnet por chat “para validar”
Esto pasa muchísimo: te piden foto por WhatsApp “para confirmar identidad”.
Cómo evitarlo:
- No mandes carnet por chat/correo a desconocidos.
- Si es una institución real, deberían tener un canal formal y seguro (y tú debes haber llegado por vía oficial).
Error 4: Pagar por transferencia a cuentas personales
Te ofrecen “rebaja”, “arreglo rápido” o “evitar embargo”, y te dan una cuenta RUT personal.
Cómo evitarlo:
- Nunca transfieras a cuentas personales por deudas “oficiales”.
- Pide siempre:
- canal oficial de pago,
- comprobante,
- respaldo del cobro.
Error 5: No guardar respaldo (y después no tener cómo reclamar)
Este error es silencioso: revisas, te asustas, cierras todo… y después no recuerdas qué decía ni dónde lo viste.
Cómo evitarlo:
- Guarda PDF/pantallazo + fecha/hora.
- Deja anotado “dónde lo revisé” (CMF/ChileAtiende/empresa).
Si necesitas ayuda para detectar cobros raros en cartolas o descuentos que no calzan, esta guía te sirve:
Te puede interesar la siguiente guía:
Mini-FAQ (respuestas cortas y al grano)
¿Puedo ver todas mis deudas en un solo lugar?
No. En Chile no existe un “botón único” que muestre todo.
Depende del tipo de deuda:
- Las del sistema financiero se revisan por el informe oficial (CMF).
- Las fiscales/tributarias se revisan por canales del Estado, según el caso.
- Las de empresas (telefonía, servicios, clínicas, etc.) se revisan directo con cada empresa.
- Los informes privados pueden complementar, pero no reemplazan lo oficial.
Si alguien te promete “ver todo en un solo link”, desconfía.
¿Cada cuánto se actualiza el informe del sistema financiero?
No es en tiempo real.
Generalmente hay desfases de días o semanas, según cuándo las instituciones reportan la información.
Eso significa que:
- una deuda recién pagada puede seguir apareciendo un tiempo, o
- una deuda nueva puede no verse aún.
Por eso es clave guardar respaldo de fechas y pagos.
¿Qué hago si ya entré a un link falso o entregué datos?
Actúa rápido y en orden:
- Cambia tus claves (ClaveÚnica, correo y banco, si aplica).
- Contacta a tu banco si entregaste datos financieros.
- Guarda pantallazos del link/mensaje.
- No sigas conversando con quien te escribió.
- Verifica tu situación solo por canales oficiales.
Mientras antes lo hagas, mejor.
“Deudas con Hacienda” en Chile: ¿qué significa realmente?
En Chile, la gente usa “Hacienda” como cajón de sastre, pero no todo lo que suena a Hacienda es real.
Puede referirse, según el caso, a:
- cobros fiscales,
- impuestos,
- multas,
- o derechamente estafas usando el nombre del Estado.
Antes de pagar o asustarte, revisa esta explicación clara:
Interlink interno (1 sola vez):
¿Conviene pagar una deuda apenas aparece?
Depende.
Nunca pagues solo por miedo o presión.
Primero confirma:
- que la deuda sea real,
- que el monto esté bien,
- y que estés pagando por el canal correcto.
Esta información es orientativa; revisa siempre las fuentes oficiales antes de tomar decisiones.
Si ya llegaste hasta acá, te dejo el cierre con lo más importante para actuar hoy mismo.
Cierre: tu plan en 5 minutos (resumen accionable)
Si llegaste hasta acá, ya tienes lo importante. Ahora, qué hacer hoy mismo, sin enredos:
Tu checklist rápido (hazlo en orden)
- Entra solo por una vía oficial
Parte desde ChileAtiende o el portal oficial correspondiente. Evita anuncios y links compartidos. - Revisa el tipo de deuda correcto
No todo aparece en el mismo lugar. Sistema financiero ≠ deudas fiscales ≠ cobros de empresas. - Saca respaldo al tiro
Guarda PDF o pantallazo + fecha + dónde lo revisaste. Esto te protege después. - No pagues por miedo ni apuro
Si te presionan con plazos absurdos, amenazas o “descuentos hoy”, detente. - Nunca entregues datos sensibles por chat o correo
Nada de fotos del carnet, claves, códigos SMS o transferencias a cuentas personales. - Si algo no cuadra, confirma antes de pagar
Pide respaldo, revisa por canal oficial y recién ahí decide. - Ordena todo en una carpeta
Pantallazos, correos, comprobantes. Tener esto listo te ahorra muchos dolores de cabeza.
Qué NO hacer (aunque suene tentador)
- No pagar “para que desaparezca”.
- No confiar en “gestores” que escriben por WhatsApp.
- No asumir que “si aparece, es verdad”.
- No usar WiFi público para ClaveÚnica.
Para cerrar, lo más importante
Revisar tus deudas no es una carrera, es un proceso de confirmación.
El que se apura, pierde plata. El que revisa bien, toma decisiones con la cabeza fría.
Esta información es orientativa. Antes de tomar decisiones importantes, revisa siempre las fuentes oficiales según tu caso.
Si más adelante necesitas profundizar (por ejemplo, reclamar una deuda, entender un estado de cuenta o ver cobros fiscales), ya sabes: revisa primero, guarda respaldo y no te apures.
Soy Nadine, contadora con sólida experiencia en impuestos y finanzas personales en Chile. A lo largo de mi trayectoria he asesorado a trabajadores dependientes, independientes y pequeños negocios en la correcta gestión de sus obligaciones tributarias y financieras.
En Todo Chilenizado me especializo en temáticas como operación renta y devoluciones, boletas, facturas y obligaciones ante el SII, deudas, cobranzas y repactaciones, embargos y retenciones, así como cuentas bancarias, tarjetas y créditos, siempre con un enfoque riguroso, actualizado y alineado a la normativa vigente.
Mi objetivo es entregar información clara y confiable que permita a las personas tomar decisiones mejor informadas, reducir riesgos y mantener una relación ordenada con el SII y las instituciones financieras.